25 Jun 2015

Screening saham dengan Value Growth Investing

,
Warren Buffet dan Charlie Munger adalah dua investor luar biasa yang selalu menjadi panutan setiap investor, khususnya yang memperdalam analisa fundamental dalam screening sahamnya. Disebut luar biasa selain karena hasil yang mereka dapat di atas rata-rata mereka juga adalah investor yang berani ber-evolusi, khususnya Warren Buffet yang sebelumnya hanya mengandalkan Value Investing menjadi berbeda dengan penerapan Growth Investing atas saran Munger. Buffet mengartikan sendiri konsep tersebut sebagai cara membeli perusahaan bagus dengan harga yang pantas, artinya disini Buffet juga menekankan pada pertumbuhan laba namun tetap pada rasio harga yang wajar.
Demikian juga dengan Peter Lynch yang terkenal dengan perhitungan mengandalkan rasio PEG (Price Earning to Growth). Dari sini saya akan menggabungkan antara metode Buffet-Munger dengan Peter Lynch yang dikenal dengan nama Value Growth Investing. Tentunya dengan beberapa modifikasi untuk disesuaikan dengan kondisi market Indonesia.

1. Menentukan High Predictability Rank (Apa itu? bisa anda baca disini dan disini). 

Disini saya menggunakan teknik ranking pada semua perusahaan yang ada di BEI dengan rumus sebagai berikut: => Rank (Operating Margin) + Rank (3 years average Operating Income).

Data saya ambil 3 tahun terakhir, kerena:
  • Market Indonesia terlalu cepat berfluktuatif terhadap rumor, sehingga data 3 tahun terakhir saya anggap lebih mewakili ekspektasi pasar.
  • Banyak emiten yang datanya out of range jika di ambil 5 tahun kebelakang sehingga menjadi tidak valid, range 3 tahun saya rasa cukup untuk pasar Indonesia meskipun idealnya 5 tahun.
Setelah mendapatkan hasil, emiten di urutkan dari jumlah rank terkecil hingga terbesar. Ranking digolongkan sebagai berikut:
  • 1-20 =  5-stars
  • 21-100 = 4-stars
  • 101 - 200 = 3-stars
  • 201-300 = 2-stars
  • > 300 = 1-star

2. Menentukan kriteria Value Growth Investing

Kriteria umum:
  • Perusahaan memiliki MOAT atau daya saing yang baik. Biasanya ini ditandai dengan 
    • ROE ≥ 20% - Best
    • 10% < ROE < 20% - Pass
    • 5% < ROE < 10% - Warning
    • ROE < 5% - Fail
  • DER < 1, angka ini berkategori mutlak, sebab yang kita ingin beli sahamnya adalah perusahaan yang sehat secara rasio keuangan terhadap hutang. Rasio ini dikecualikan terhadap emiten bank dan keuangan lainnya.
  • Rasio PER < 17x, PBV < 3.5x dan PEG < 1. Mengapa PER dibawah 17x? bukan 15x atau 12x seperti analisa konservatif?. Disini saya memodifikasi berdasarkan kondisi market Indonesia yang sangat in-efficient, dimana ekspektasi pasar sangat tinggi terhadap saham-saham bagus sehingga hampir semua saham yang tergolong bagus memiliki rasio harga yang cukup mahal jika kita memakai asumsi PER 12x. 
NB: Asumsi PER < 12x hanya akan dipakai pada saat kondisi market crash.

Kriteria khusus:
  • Market Cap diatas 2 trilyun
  • Revenue atas 330 milyar (baca: disini)
  • Current Ratio di atas 1, angka ini mutlak karena kita menginginkan perusahaan yang memiliki aset lancar lebih tinggi dari kewajiban lancarnya. Rasio ini dikecualikan terhadap emiten bank dan keuangan lainnya.
  • Pertumbuhan rata-rata Net Income 3 tahun terakhir (3 years Average Net Income)  ≥ 10%
  • Pertumbuhan rata-rata Income before Tax (Ebit)  3 tahun terakhir (3 years average Ebit)  ≥ 10%
  • Operating Margin (Operating profit / Revenue) (baca: disini) ≥ 10%
  • Earning Yield diatas 5%. Yield obligasi 10 tahun pemerintah Indonesia = 8.3%, sehingga:
    • 5% ≤ Earning Yield ≤ 8.3% - Best
Hasil lengkap screening saham dengan Value Growth Investing adalah sebagai berikut:

SymbolMarket Capital (B)Current Ratio (Quarter)EBIT (Avg: 3 Year)Net Income (Avg: 3 Year)Operating Profit/RevenuePE Ratio (TTM) PBV PEGEarning Yield (ttm)ROE (TTM)DER (Quarter)Rank PredictableValue Growth Screening
BSDE33,8742.4954.39%65.63%49.53%8.211.900.157.86%23.20%0.255-StarsOK
LPCK6,4732.7846.19%48.52%52.43%7.262.200.1613.21%30.34%0.025-StarsOK
PWON20,9011.4182.57%93.56%49.32%8.513.220.108.08%37.77%0.775-StarsOK
BBNI102,927021.93%22.78%40.13%9.181.720.4211.56%18.71%04-StarsOK
CTRS5,2841.2941.27%46.88%34.34%10.261.910.2511.05%18.65%0.144-StarsOK
BBRI263,763018.05%17.14%36.63%10.792.750.6010.63%25.49%04-StarsOK
BMRI232,155016.35%17.51%34.85%11.562.250.7111.22%19.46%04-StarsOK
PGAS104,2382.7216.74%14.87%27.54%12.402.670.749.80%21.54%0.724-StarsOK
ASGR2,6231.9923.24%23.11%13.18%9.542.760.4111.98%28.90%0.043-StarsOK
MNCN27,4819.5918.97%18.08%39.06%16.582.960.878.09%17.87%0.374-StarsOK
SSIA4,7991.8220.36%17.26%16.51%7.911.650.3913.05%20.90%0.493-StarsOK
BFIN4,071012.20%11.97%42.23%6.631.090.5422.42%16.40%04-StarsOK
CTRA20,3981.6751.40%59.78%34.28%15.392.670.308.04%17.35%0.565-StarsOK
LPKR25,1554.9855.39%53.21%32.29%9.581.450.179.84%15.12%0.634-StarsOK
PANS3,636021.40%21.14%62.56%11.922.660.5610.11%22.33%04-StarsOK
MTLA3,1002.5926.23%19.61%40.20%11.311.560.4311.93%13.80%0.364-StarsOK
DART2,4192.0270.68%85.62%42.87%5.720.730.0814.77%12.68%0.435-StarsOK
BEST3,9173.8744.82%48.42%57.49%10.421.340.239.58%12.87%0.525-StarsOK
PNIN3,051015.26%11.19%13.43%3.180.370.219.80%11.71%03-StarsOK
AMFG3,1256.1510.20%10.82%15.54%6.580.990.6428.25%15.04%03-StarsOK
CTRP3,5981.7635.54%35.42%39.23%9.110.830.2610.03%9.08%0.744-StarsOK
DILD6,0641.2938.58%45.27%29.59%14.171.350.377.50%9.50%0.424-StarsOK
MDLN6,5171.3393.94%97.68%36.22%12.981.180.1410.41%9.11%0.685-StarsOK
NISP14,084020.88%20.96%22.23%10.330.920.4912.87%8.89%04-StarsOK
MAYA7,031036.04%36.50%14.76%16.312.030.458.94%12.47%04-StarsOK
BTPN21,162012.50%9.79%20.62%11.421.790.9111.72%15.69%03-StarsOK
ELSA3,7221.56104.67%119.38%10.17%8.801.420.0812.05%16.18%0.194-StarsOK
NRCA2,2841.9221.01%51.28%6.47%8.102.150.399.96%26.60%0.023-StarsOK
JRPT13,1311.2127.43%27.79%42.39%16.993.220.625.82%22.02%04-StarsOK
INTP77,398712.98%13.58%30.44%14.643.011.138.56%20.58%04-StarsNO
SMGR72,6612.1911.68%12.34%25.75%13.322.861.148.79%21.48%0.164-StarsNO
PJAA3,8240.7713.43%13.25%26.37%17.072.501.277.67%14.66%0.334-StarsNO
TOTO3,7652.339.23%10.44%18.66%12.513.181.3610.24%25.43%0.123-StarsNO

Bisa kita lihat di atas hanya ada 29 saham yang lolos screening dengan Value Growth Investing, ini menandakan bahwa dari 430 saham di BEI, bahkan tidak ada setengahnya yang memiliki prospek pertumbuhan cepat dengan harga yang wajar. Apakah ini menandakan market Indonesia sudah over-valued? atau ekonomi yang melambat dari 3 tahun lalu?

*Bahkan perusahaan sekelas APPLE pun sahamnya dijual dengan PER 15.71x, masih dibawah rata-rata industrinya itu sendiri, kebayang kan bagaimana in-efficientnya market Indonesia?

Perlu di cermati bahwa saham-saham yang tidak lolos screening value growth investing memiliki kekurangan pada PEG, diantaranya INTP, meskipun sekilas terlihat bagus, namun memiliki PEG di atas 1, artinya rasio harga terhadap laba (PER) di atas nilai pertumbuhannya, yang berindikasi pasar sudah overestimated. Jika kedepannya kenaikan harga sahamnya tidak bisa diimbangi oleh pertumbuhannya akan sangat rentan terkena dampak kejatuhan. Begitu pula untuk SMGR, PJAA dan TOTO.

Mumpung IHSG sedang bergelora sehingga sangat sedikit ide investasi yang bisa di bahas, silahkan anda gabungkan dengan analisa internal anda sendiri sebelum memutuskan untuk membeli saham. Untuk detail lebih lengkap perhitungan rasio-rasio keuangan saham, silahkan klik disini

Untuk menghitung harga wajar saham dan nilai intrinsik klik disini

Salam Investasi

Disclaimer on: Keputusan untuk membeli saham merupakan keputusan anda sendiri tanpa ada paksaan pihak manapun. Kami tidak memiliki hak, wewenang dan tanggung jawab apapun atas setiap keputusan investasi yang anda ambil
Read more →

23 Jun 2015

Investasi dengan Siasat Tiga Kerajaan (Sam Kok)

,
Di malam itu di tepi sungai Yang Tze penasehat militer legendaris dari kerajaan Shu, Zhuge Liang sedang berdiskusi dengan panglima perang kerjaan Wu, Jenderal Zhou Yu tentang siasat mengalahkan kerajaan Wei. Saat itu Jenderal Zhou Yu membutuhkan anak panah berjumlah seratus ribu yang harus dipenuhi oleh Zhuge Liang secepatnya dan Zhuge Liang menyetujui.

Hari pertama, yang dikerjakan Zhuge Liang adalah mengamati angin sungai Yang Tze dan kemudian menyiapkan 20 kapal dan 30 awak yang sudah diselimuti jerami dan kain hitam, tidak ada panah yang dibuat pada hari pertama. Hari kedua, juga tidak ada kegiatan dari Zhuge Liang untuk membuat anak panah begitupun hari ketiga, meskipun sudah terjadi kepanikan dari orang-orang disekitarnya karena belum satupun anak panah yang jadi dan cuaca tidak mendukung, toh Zhuge Liang tetap dalam pendiriannya.

Ternyata di malam hari ketiga, kabut turun sangat tebal dan semakin tebal, tiba-tiba di tengah kondisi cuaca seperti itu Zhuge Liang memerintahkan 20 kapal tersebut mulai berlayar menuju camp musuh untuk menyerang. Ketika tiba di dekat area musuh, alih-alih menyerang, kedua puluh kapal tersebut diperintahkan untuk berputar horizontal sambil menabuh genderang perang. Pasukan Cao Cao yang mendengar suara genderang tersebut langsung bersiaga untuk menyerang, namun karena kabut sangat tebal maka tidak ada penyerangan yang paling efektif kecuali panah dan itulah yang dilakukan pasukan Cao Cao.

Pasukan Cao Cao melepas beribu-ribu anak panah ke arah kapal Zhuge Liang dimana anak panah tersbut bukan melukai namun tersangkut di jerami dan kain yang disiapkan, di saat itu Zhuge Liang memerintahkan para awak kapal untuk memutar kapal tersebut 180 derajat sehingga arah sebaliknya pun penuh dengan anak panah. Setelah dirasa cukup, Zhuge Liang memerintahkan para awak kapal untuk kembali ke markas dan menghitung hasil pengumpulan anak panah yang jumlahnya lebih dari seratus ribu anak panah. Sungguh luar biasa kemahiran seorang Zhuge Liang.

Lantas apa hubungan cerita di atas dengan investasi saham?  Hubungannya ada pada penanaman diri kita dalam berinvestasi. Ada beberapa point penting yang bisa dipetik:

1. Memperhatikan dan Mengamati

Terlalu banyak dari kita yang dengan cepat menyimpulkan apakah suatu saham sudah layak beli atau tidak, sehingga bukan hasil optimal yang didapat tetapi rengekan setelah saham yang dibeli turun nilainya. Zhuge Liang menghabiskan waktunya untuk mengamati sebelum memulai kalkukasi strateginya.

2. Kalkulasi dan Valuasi

Zhuge Liang tidak sembarangan ketika menyanggupi menyediakan seratus ribu anak panah dalam waktu singkat, dia melakukan valuasi terhadap kinerja kapal, awak dan tentunya cuaca. Memang tahapan ini memerlukan tingkat jam terbang yang lumayan, namun bagi pemula, bertanya adalah jalan terbaik.

3. Memilih Waktu dan Hilangkan Keraguan

Ini tingkatan yang lebih sulit setelah nomor 2 diatas, memilih waktu dan hilangkan keraguan. Zhuge Liang tidak menunda-nunda waktu penyerangan ketika dirasa sudah menemukan timing yang tepat meskipun sebelumnya banyak sekali suara orang-orang di sekelilingnya.

Begitupula saham, timing yang tepat bukan muncul dari bisikan dan rumor sekeliling anda, jika anda terbiasa melakukan valuasi dan kalkukasi berulang-ulang terhadap saham, maka anda akan mengetahui kapan saat yang tepat untuk mulai membeli saham tertentu. Kuncinya adalah terlatih, terlatih hasil dari latihan, dan latihan hasil dari kemauan.

4. Saat Emosi, jangan menuruti Emosi karena itulah titik awal kehancuran

Ini kunci dari Investasi, karena sesungguhnya puncak investasi adalah pengendalian diri yang baik. Apa yang dilakukan Zhuge Liang ketika hari ketiga belum juga tampak tanda-tanda cuaca yang menguntungkan? Kalau kita, pastilah kita panik dan buru-buru mencari kayu untuk dipotong menjadi anak panah yang jumlahnya tidak mungkin mencapai seratus ribu. Tapi Zhuge Liang tetap tak bergeming dan yakin akan valuasinya yang sudah direncanakan. Percayalah bahwa keberuntungan hanya mengambil peran 1% dari semuanya dan sisanya adalah kerja keras.

Sehingga jika anda yakin bahwa valuasi dan pandangan anda terhadap suatu saham adalah benar, yang perlu anda lakukan adalah sabar. Hal ini berlaku pula saya rasa terhadap trader, hanya pada trader unsur spekulatifnya lebih tinggi. Jelas Zhuge Liang tidak spekulatif ketika memutuskan strategi "Mencuri anak panah" melainkan berdasarkan pengamatan, valuasi dan kesabaran.

Begitulah sekilas siasat investasi dari siasat klasik Tiongkok yang sangat terkenal di dunia, siasat Tiga Kerajaan (Sam Kok), semoga dapat mengisi hari anda di tengah IHSG yang sedang bergelora.

Salam Investasi

Kisah di atas mengambil cerita dari roman legenda Tiongkok:
Kisah Tiga Negara (Hanzi: 三國演義, hanyu pinyin: sānguó yǎnyì, Bahasa Inggris: Romance of the Three Kingdoms)

Bagi anda yang ingin membaca kisah roman tersebut bisa download gratis e-booknya DISINI

Download aplikasi membaca e-book (.plc) gratis DISINI
Read more →

16 Jun 2015

Memilih Saham dengan High Predictability Rank

,
Lanjutan dari artikel sebelumnya tentang kriteria Warren Buffet dan Charlie Munger untuk menemukan perusaaan bagus yang harga sahamnya dijual dalam nilai wajar, salah satu kriteria tersebut adalah dengan melihat High Predictability Rank, atau Pemeringkatan perusahaan berdasarkan konsistensi pertumbuhan pendapatan dan laba. Atau bisa disebut prediksi bisnis.

Mengapa memakai model Predictability Rank? Ketika kita ingin berinvestasi kedalam instrument saham, yang akan kita beli adalah future, atau masa depan dari perusahaan yang sahamnya akan kita beli, bukan past atau masa lampau dari perusahaan itu. Saya akui memang sangat sulit membaca future dari sebuah perusahaan. Sehingga yang bisa kita lakukan adalah dengan melakukan prediksi.

So, bagaimana bentuk prediksinya? Syarat utama tentunya yang paling realistis dan paling masuk akal, apa itu? Yaitu dengan melihat konsistensi kinerja dan bisnis perusahaan tersebut, walaupun konsepnya sama dengan analisa teknikal yang juga membaca data historikal saham, namun melihat kinerja perusahaan lebih masuk akal bagi saya karena kinerja perusahaan adalah hal nyata, kinerja manajemen yang mengurus adalah nyata, SDM-nya nyata (bukan makhluk jadi-jadian), penjualan, arus kas dan aksi korporasi baik atau buruk hasilnya adalah nyata, bebas dari rumor, tebak-tebakan, stimulus atau apapun itu.

Buffet dan Munger membagi Predictability Rank perusahaan kedalam 5 kategori berdasarkan laba bersih dan pendapatan. Namun di Indonesia, terdapat banyak komponen yang membuat pendapatan terus meningkat namun laba bersih kadangkala turun akibat pengaruh sisi keuangan non teknis seperti selisih kurs. Dan ini yang seringkali membuat investor terlalu cepat bertindak yang berlebihan sehingga saham perusahaan tersebut langsung anjlok melebihi turunnya laba itu sendiri, tentunya ini kurang cocok diterapkan di Indonesia karena mayoritas konsumen saham adalah trader, sehingga saya mengajukan modifikasi terhadap nilai acuan.

Disini saya memakai operating margin sebagai penghubung antara pendapatan (revenue) dengan laba operasi (operating margin), dan laba sebelum pajak (EBIT). Perhitungan memakai Consistency Ratio (CR) dan dihitung menggunakan software sebagai dasar pengambilan keputusan.

Adapun kriteria dari Consistency Ratio (CR) sbb:
CR < = 10%, Konsistensi diterima
CR > 10%, Konsistensi ditolak

% Konsistensi = 100% - (CR/10%)

Periode sample diambil data 2010 - 2015 (ttm)

✪✪✪✪✪ - 5 Stars 
Kategori bintang lima memiliki grafik pertumbuhan operating margin dan EBIT seperti dibawah. Cukup jarang perusahaan di Indonesia yang memiliki konsistensi pertumbuhan tanpa ragu seperti ini, mungkin hanya 1-5 perusahaan yang punya, termasuk UNVR dan JRPT.

5-Stars Class A. Lippo Cikarang (LPCK)
Growth 52.43%. CR: 1.47%, % Consistency: 85.30%
5-Stars Class B. Astra Graphia (ASGR)
Growth 13.18%. CR 1.64%. % Consistency 83.60%  
✪✪✪✪ - 4 Stars
Kategori bintang empat memiliki konsistensi yang sangat baik, namun terjadi sedikit perubahan laju operating margin (biasanya ada laju bisnis yang agak melambat disuatu periode, atau sebaliknya) yang berakibat membesarnya inconsistency. Contoh grafiknya seperti dibawah ini.


4-Stars Class A. Pakuwon Jati (PWON)
Growth 49.32%. CR. 2.45%. % Consistency 75.54%

4-Stars Class B. Selamat Sempurna (SMSM)
Growth 21.10%. CR 2.68%. % Consistency 73.21%
✪✪✪ - 3 Stars
Kategori bintang tiga ini merupakan kategori mayoritas saham di BEI yang banyak dihuni oleh saham LQ45. Karena kebanyakan adalah perusahaan yang cukup mapan sehingga memiliki konsistensi yang baik namun grafik pertumbuhan yang biasa saja. Contoh: ICBP, TLKM, KAEF dsb.


3-Stars Class A. Kimia Farma (KAEF)
Growth 8.03%. CR 1.32%. % Consistency 86.77% 

3-Stars Class B. Indofood CBP (ICBP)
Growth 10.63% CR 3.45%. % Consistency 65.48%
✪✪ - 2 Stars
Kategori ini memiliki kecenderungan fluktuatif tinggi atau sedang mengalami perubahan laju pertumbuhan laba, yang tadinya naik lalu menjadi turun ataupun sebaliknya sehingga Consistency Ratio membesar. Saham-saham dengan tipe seperti ini biasanya cocok untuk trading jangka pendek. Contoh grafiknya seperti dibawah ini.

2-Stars Class A. Global Mediacom (BMTR)
Growth 24.58%. CR. 6.42%. % Consistency 35.84%
2-Stars Class B. Wintermaar Offshore Marine (WINS)
Growth 20.78%. CR 7.43%. % Consistency 25.67%
✪ - 1 Stars
Ini adalah kategori yang sebaiknya anda hindari terlebih dahulu, karena grafik pertumbuhan mengarah ke negatif. Kecuali memang anda seorang kontantrian sejati, saham-saham seperti ini justru ditunggu datangnya.

1-Star. Krakatau Steel (KRAS)
Growth -5.13%. CR 2.94%. % Consistency 70.56% (negatif)
Mengapa tidak ada satupun saham komoditas di dalam penilaian di atas? Karena saham komoditas tidak lolos dalam kategori Consistency Ratio, hampir semua saham komditas memiliki nilai CR di atas 10% alias berfluktuatif tinggi.

Dengan adanya penilaian diatas, diharap para investor semakin teliti sebelum membeli saham, bukan hanya melakukan valuasi terhadap nilai saham, namun juga melihat pertumbuhan dari emiten yang akan dibeli sahamnya atau dengan kata lain menjadi Value-Growth Investor.

Salam Investasi

*sumber data: stockbit.com
Read more →

12 Jun 2015

AISA (Tiga Pilar Sejahtera Food) - Blood to be Good

,
Saham AISA atau Tiga Pilar Sejahtera Food belakangan ini cukup ramai diperbincangkan para kawan investor di sekeliling saya, tentu saja karena saham AISA sudah turun cukup dalam sejak bulan Mei 2014 dari titik tertingginya 2620 rupiah per saham hingga hari ini di 1950 rupiah per saham. Dan itu terjadi setelah naiknya saham AISA secara fenomenal sejak 2010. Terus terang saya termasuk penggemar saham AISA semenjak 2010, namun saya enggan untuk melakukan valuasi sahamnya untuk jangka waktu panjang, kenapa? nanti akan saya jelaskan di bawah.


Sebetulnya valuasi saham AISA sudah pernah dimulai pada kuartal II tahun 2014 lalu dan, seperti yang diduga AISA memiliki cash flow negatif, pertumbuhan laba yang 'hanya' 20% yoy, PBV 2.98x dan PER 18.61x. Secara valuasi saham AISA pada saat itu masih terlalu mahal. Itupun masih demikian hingga laporan akhir tahun 2014.

Tapi melihat laporan Kuartal 1 2015 (Q115), AISA mampu menembus kenaikan laba 25% dibanding Q114 dan pendapatan yang juga naik, kondisi ini berbanding terbalik dengan kondisi sahamnya yang menurun. Dan seperti kebiasaan kami ketika melihat saham tertentu turun, inilah saatnya dilakukan valuasi.

Tiga Pilar Sejahtera Food

Tiga Pilar Sejahtera Food (AISA) adalah perusahaan consumer goods yang sudah cukup lama berkecimpung dalam industri pangan, semenjak 1959 hingga saat ini masih tetap dengan produk unggulannya: Mie Telor. Saat ini AISA memfokuskan bisnisnya pada tiga lini utama: Makanan, Beras dan Minyak Sawit.

Anda pasti hapal dengan merek dibawah ini (setidaknya anak anda):


Sebagian dari merek diatas merupakan panganan yang bisa dipastikan selalu ada di minimarket hingga supermarket dari desa hingga kota, bahkan mie telor cap ayam dua telor sudah menjadi brand image dalam setiap hidangan mie dari pinggir jalan hingga restoran besar.

Mie telor yaaa.. cap ayam dua telor, permen asem...yaaa Gulas, sedangkan merek Taro sendiri merupakan top brand 2014 untuk kategori makanan ringan. Dengan begitu produk AISA sudah memiliki apa yang disebut dengan moat atau kekuatan daya saing merek.

Kinerja

Kinerja AISA pada kuartal 1 2015 tergolong meningkat pesat dengan peningkatan pendapatan 38%, laba sebelum pajak meningkat sebesar 26.6% dan laba bersih meningkat 25% secara yoy yang secara mayoritas di dukung oleh pendapatan dari sektor beras dan tentunya makanan ringan.

Sumber: Laporan Keuangan AISA
Jika kita memperhatikan sekilas, maka kita akan mendapati grafik laba bersih AISA yang meyakinkan seperti di bawah ini:

Tetapi sebagai investor kita diharuskan untuk lebih jeli masuk kedalam perusahaan tersebut, dan kami menemukan bahwa laju operating margin (operating income / revenue) dari AISA tidaklah sehebat laporan laba bersihnya. Tetapi sejauh ini laju operating margin AISA sedang mengalami posisi konsolidasi untuk persiapan lonjakan seperti yang tergambar dalam grafik laju operasi di bawah ini. 
Tabel Laju Operating Margin

Dapat terlihat meskipun laba AISA naik meyakinkan, namun tidak diimbangi oleh laju operating marginnya. Penyebab utama ialah terus meningkatnya COGS atau Cost of Goods Sold yang bisa diartikan sebagai Harga Pokok Penjualan (HPP) melebihi kenaikan pendapatan. Sehingga besarnya persentase kenaikan pendapatan tidak bisa diimbangi oleh persentase kenaikan laba.

Sebagai contoh pada data terbaru Q115, pendapatan AISA meningkat signifikan 38.9% yoy terhadap Q114. Namun disaat yang sama HPP meningkat 44.3% yoy. Akibatnya laba operasi hanya meningkat 11.6%. Sangat kecil dibanding kenaikan pendapatanya. Dan ini mayoritas terjadi dalam setiap laporan keuangannya semenjak 2-3 tahun yang lalu. Perhatikan diagram berikut.


Dari data 2015, 2014 dan sebelumnya terlihat bahwa divisi beras memegang peranan terpenting dalam kontribusi kinerja AISA, pada tahun ini AISA cukup berhasil melakukan fokus kinerja kepada divisi beras yang memiliki kontribusi 65% terhadap kinerja keseluruhan dengan bertambahnya pendapatan hampir 60%. Disisi lain, divisi makanan malah terjadi penurunan baik pendapatan maupun laba operasinya. Terlihat ada beberapa penambahan fokus kerja kepada divisi beras, namun ini harus dibuktikan lagi pada laporan keuangan kuartal dua nanti

Meskipun pendapatan dari beras naik signifikan, sayangnya juga terjadi peningkatan HPP sebesar 62% atau 2% lebih besar dari pendapatannya, jika kita ambil secara pareto maka bisa diambil kesimpulan bahwa divisi beras lah yang secara signifikan mempengaruhi kenapa operating margin AISA tersendat. Mengapa demikian? Ada empat hal yang perlu dicermati:

  1. AISA belum bisa menekan harga pokok produksi beras akibat defisiensi produksi.
  2. Kenaikan harga BBM mengakibatkan naiknya operasional meskipun harga gabah petani menjadi turun.
  3. AISA tidak bisa lagi menaikkan harga jual beras karena terbentur regulasi pemerintah tentang pembatasan batas maksimal harga jual beras ke masyarakat. Apalagi ditambah sikap pemerintah sekarang ini yang melakukan kontrol langsung terhadap pasar yang berdampak bukan hanya kepada beras curah tapi juga beras kemasan.
  4. Kebijakan pemerintah untuk menaikkan harga pembelian pemerintah terhadap gabah kering dari petani. Meskipun kebijakan ini dapat meningkatkan taraf hidup petani, namun bagi AISA ini hal buruk, karena harga beli pemerintah akan menjadi acuan harga jual petani ke instansi swasta meskipun dilakukan kontrak payung. Bagai buah simalakama.
Untuk point nomor 1, pada Maret 2014 AISA telah meresmikan pabrik baru yang memiliki kapasitas 240 ribu ton atau yang terbesar di Indonesia, pabrik tersebut dinamakan SAKTI (PT Sukses Abadi Karya Inti). Pabrik ini membutuhkan 450 ribu ton gabah kering dari petani atau memiliki efisiensi pabrik sebesar 53%, yang mana angka ini sudah relatif baik di dalam industri pengolahan beras. So, dengan efisiensi di angka itu, AISA kemungkinan besar tidak akan bisa menekan HPP beras lebih rendah lagi. Langkah untuk antisipasi turunnya operating margin adalah:
  1. Memperbanyak produksi dan meningkatkan penjualan, untuk menjamin laba terus meningkat.
  2. Memaksimalkan kinerja dari SAKTI. Terlihat dari tabel laju operating margin pada tahun 2014, Operating Margin sudah mulai meningkat dan ini merupakan indikasi yang positif terhadap prediksi kinerja AISA kedepannya.
  3. Berharap pada panen raya, dimana harga gabah kering akan turun. 

Valuasi Saham

AISA merupakan emiten yang berhasil membuktikan jargon 'ten-bagger' Peter Lynch ketika sahamnya naik lebih dari 200% sejak 2010 hingga 2014. Dan yang menariknya lagi, pada tanggal 1 Juli 2012, PER AISA 'hanya' bernilai 9.46x dengan rata-rata pertumbuhan laba bersih 56.16%, sebelum akhirnya harga sahamnya terbang hingga menyentuh nilai PER tertinggi 22.11x pada 5 Juni 2014. Perhatikan grafik dibawah.

PER vs Price Historical
Sumber: Stockbit.com
Saat ini, saham AISA terus mengalami penurunan dari titik tertinggi Rp. 2,590 per saham menjadi Rp 1,760 per saham atau turun 47.6%, sehingga PER AISA (annual) menjadi hanya 10.38x. Dan dengan melihat rata-rata pertumbuhan laba bersih dari 2008 hingga 2015 (ttm) sebesar 44.46%, laba bersih yang  naik pada Q115, dividen payout ratio sebesar 5.01% dengan risk premium sebesar 12.88%, maka hasilnya AISA memiliki Price Earning Growth Ratio (PEG) sebesar 23.25% dengan nilai intrinsik saham AISA sebesar Rp 4,252 per saham sehingga AISA memiliki Margin of Safety sebesar 69.18%. Dengan semua data tersebut, harga AISA saat ini sudah berkategori murah. 

Jika pada Q215 laba bersih AISA kembali lebih tinggi dari Q214, maka tak lama lagi kita akan melihat dimana sejarah akan terulang.

Kondisi Keuangan

Seperti dijelaskan di atas, salah satu alasan mengapa saya belum melakukan valuasi saham AISA adalah cash flow yang negatif dimana belanja modal / Capex lebih besar dari Arus kas operasi. Ini sebetulnya wajar-wajar saja dikarenakan AISA termasuk perusahaan agresif yang sedang memperkuat aset produksi mereka. Beberapa akuisisi salah satunya terhadap merek Taro yang dibeli dari Unilever, akuisisi dan pembangunan pabrik beras yang terus menerus sepanjang 2008-2014, membuat cash flow AISA hampir selalu negatif.

Tapi untungnya kondisi keuangan yang 'berdarah-darah' demikian bisa menghasilkan pada tahun 2014. Tercatat AISA sudah mencatat free cash flow positif sejak Q214 hingga saat ini.

Sumber: Stockbit.com
Salah satu yang mengganjal ialah DER yang bernilai 1.01x, untungnya semua hutang yang dimiliki oleh AISA merupakan hutang produktif yang langsung digunakan sebagai development cost untuk menciptakan aset, baik aset lancar maupun aset tidak lancar. Ini terlihat dari current ratio yang sebesar 2.51, jauh diatas rasio aman minimal yaitu 1. 

Aset lancar mayoritas didapat dari persediaan yang mencapai 1.6 trilyun dan piutang usaha sebesar 1.2 trilyun, dengan angka persediaan sebesar itu apakah cukup aman bagi AISA? Inventory Turnover (ITO) AISA tercatat sebesar 0.79x, angka ini masih jauh dibawah ITO ROTI yang sebesar 6.35x atau dibawah ICBP sebesar 2.03x. Secara kasar ini menandakan bahwa AISA belum cukup efektif dalam mengelola persediaan. Namun bisa dimaklumi jika mayoritas persediaan ini adalah gabah kering yang menunggu di produksi menjadi beras putih.

Dan dengan DER yang masih di atas 1, manajemen AISA memiliki tugas segera mencicil hutang tersebut untuk menciptakan gerak yang lebih luwes dan stabil kedepan.


Tantangan Kedepan

Tantangan kedepan bagi AISA pertama tentunya adalah perlambatan ekonomi Indonesia dimana nilai GDP Indonesia berada di angka 4.7 terendah sejak 2009 dan juga tergerusnya rupiah terhadap dollar (pembelian alat-alat pabrik menggunakan dolar). Sebetulnya apakah betul ini perlambatan? ataukah hanya penundaan kemajuan ekonomi dikarenakan banyak hal yang baru dimulai termasuk reformasi birokrasi dan pengembangan infrastruktur? Sayangnya kami bukanlah seorang penebak yang handal. Fokus kami ialah menemukan saham perusahaan bagus dengan harga yang wajar.

Kedua adalah ancaman datangnya badai El-Nino yang akan menyebabkan musim kemarau panjang, bahkan di prediksi hingga 2016. Jika tidak diantisipasi maka akan membahayakan supply gabah kering dari petani, dan biasanya di lanjutkan dengan naiknya harga gabah kering akibat berkurangnya hasil panen. Meskipun harga beras kepada konsumen juga akan naik, tetapi tidak akan berpengaruh signifikan karena adanya pembatasan 'alami', yaitu daya beli masyarakat yang harus dipikirkan matang oleh manajemen AISA.

Satu hal, kami tetap optimis tentang Indonesia, dan kami akan tetap optimis selama jumlah penduduk bertambah, maka kebutuhan akan beras tidak pernah surut.

Sebelum datangnya Tsunami, selalu ada surutnya air laut.

Salam Investasi
Read more →

31 Mei 2015

Magic Formula untuk memilih Saham Ramadhan (bagian 2)

,
Setelah membahas Magic Formula untuk memilih saham Ramadhan bagian satu disini, dimana pada artikel sebelumnya kita hanya membahas pemilihan saham untuk sektor retail. Untuk itu disini kita akan bahas penggunaan Magic Formula untuk pemilihan saham sektor makanan dan minuman.

Tidak banyak emiten sektor makanan yang listing di bursa, sehingga kita tidak bisa membatasi seleksi pada nilai minimal kapitalisasi pasar, namun di batasi pada penjualan produk produk halal. Untuk itu cukup fair jika mengeluarkan emiten bir MLBI (Multi Bintang) dan DLTA (Delta Djakarta) dari list.

Hasilnya adalah sebagai berikut:


SymbolEBIT (TTM) (B)Enterprise Value (TTM) (B)Earning Yield (TTM)Return on Capital (TTM)EY RankROC RankEY+ROCMagic Formula Rank
CEKA108 406 26.53%19.09%1231
STTP244 4,638 5.25%20.61%7182
SIDO457 7,497 6.10%16.95%5493
SKLT28 319 8.64%14.30%2793
ICBP3,257 79,180 4.11%16.98%83115
ROTI322 6,099 5.28%15.24%66126
AISA674 8,743 7.70%11.28%39126
ULTJ418 10,622 3.94%16.79%95148
INDF6,998 94,402 7.41%10.91%410148
MYOR928 26,986 3.44%12.75%1081810
ALTO33 1,229 2.69%3.40%11112211

Ada beberapa komentar kawan investor tentang likuiditas saham yang dihitung dengan magic formula terkadang tidak likuid dan susah untuk masuk. Mungkin saya sedikit mengulang bahwa metode-metode yang digunakan oleh para Guru (sebutan para investor jago di US) dari mulai Benjamin Graham, Peter Lynch, Warren Buffet hingga Joel Greenblatt adalah sarana untuk menilai apakah perusahaan layak untuk di investasi, bukan untuk di tradingkan.

Jika anda berpikir bahwa anda bisa trading menggunakan metode para guru, maka anda salah. Untuk trading anda tidak perlu repot-repot menganalisa bagaimana efektifitas perusahaan dalam mengelola aset, ekuitas dan hutang dalam menjadi laba. Anda cukup melihat likuiditas dan chart.

Joel Greenblatt sendiripun tidak mencapai hasil luar biasa dengan Magic Formula dengan satu-dua hari, tapi berbulan, tahun bahkan belasan tahun. Sebagai contoh, jika anda lihat saham STTP saat ini mungkin anda berpikir tidak akan masuk karena sahamnya tidak likuid, tapi jika anda lebih jeli melakukan tracking sahamnya sejak 2012, maka saham STTP sudah naik 350%.

Andikan anda menggunakan Magic Formula sejak 2012 lalu, hmmm..berapa kekayaan anda sekarang?
Read more →

27 Mei 2015

Magic Formula untuk Memilih Saham Ramadhan

,
Memasuki bulan puasa atau Ramadhan yang kurang dari satu bulan lagi di Indonesia selalu terjadi yang namanya euforia. Ada dua euforia yang membuat sendi perekonomian Indonesia bergerak berkali-kali lipat: Pertama; euforia pulang kampung menjelang lebaran yang mungkin tidak perlu lagi dijelaskan penyebab dan efeknya. Kedua; euforia konsumsi, dibanding pulang kampung, ternyata euforia ini 6x lebih besar efeknya dikarenakan;
  1. Terjadi satu bulan penuh mengikuti jadwal puasa hingga lebaran.
  2. Adanya pembagian Tunjangan Hari Raya yang bukan hanya diperuntukan bagi umat muslim, tetapi juga bagi non-muslim. Sehingga terjadi peningkatan konsumsi secara masive untuk semua kalangan. Sekedar catatan, pendapatan orang Indonesia jika di rata-rata meningkat 2.5 kali lipat hanya dalam waktu satu bulan, sedangkan konsumsi orang Indonesia, termasuk bbm dan elpiji meningkat rata-rata 52% juga dalam satu bulan. 
Bisa dibayangkan betapa besar aliran uang yang berputar di meja perdagangan negeri ini, dari mulai makanan enak, pakaian baru, hp baru, mobil baru, motor baru, dsb. Dari data 2014 yang paling besar persentase kenaikannya adalah penjualan pakaian, makanan dan hp (smartphone).

Dari atas bisa disimpulkan bahwa saham sektor retail adalah saham paling potensial pada saat menjelang dan selama bulan puasa. So, sangat menarik untuk di ikuti saham retail apa saja yang terkait bulan ramadhan ini agar kita sebagai investor bisa berinvestasi dengan momerntum yang tepat pada perusahaan yang potensial. Untuk itu saya memakai pendekatan magic formula untuk mendeteksi mana perusahaan yang memiliki kinerja yang layak.

Sekilas Magic Formula 

Magic Formula adalah formula seleksi saham yang dikenalkan oleh Joel Greenblatt dengan pendekatan Return on Capital dan Earning Yield. Return on Capital adalah rasio yang cukup powerfull dalam melihat efektifitas perusahaan dalam mengelola aset dan modal kerjanya hingga menjadi laba (dalam hal ini digunakan EBIT - laba sebelum pajak). Sedangkan Earning Yield adalah tolak ukur seberapa hebat perusahaan dalam mengelola ekuitas dan hutangnya (disebut juga enterprise value) hingga menjadi laba (EBIT). 

Untuk referensi pendetailan tentang Magic Formula bisa anda lihat disini 

Mengapa Magic Formula?

Ada beberapa alasan mengapa menggunakan magic formula:
  1. Magic Formula cocok digunakan untuk membandingkan perusahaan dengan sektor sejenis dengan tipe yang sama karena memakai sistem ranking.
  2. Menggunakan ROC dan Earning Yield yang cocok untuk perusahaan jenis retail, karena perusahaan retail cenderung menggunakan modal kerja dan hutangnya secara cepat untuk perputaran bisnisnya yang continues.
  3. Fluktuatif rendah, sehingga cenderung lebih mudah diprediksi.
Seleksi awal dilakukan dengan menyaring perusahaan retail yang memiliki kapitalisasi pasar di atas 1 trilyun rupiah, dan berikut hasilnya:


SymbolEBIT (TTM) (B)Enterprise Value (TTM) (B)Earning Yield (TTM)Return on Capital (TTM)EY RankROC RankEY+ROC RankMagic Formula Rank
MIDI279.663,163 8.84%24.15%3471
GLOB142.351,721 8.27%24.62%5382
CSAP233.722,426 9.63%21.89%2793
ACES701.8911,490 6.11%27.11%82104
ERAA474.133,812 12.44%14.61%110115
LPPF2095.8450,824 4.12%211.17%111126
TELE594.378,755 6.79%22.77%76137
TRIO1023.7014,731 6.95%17.62%69158
ECII87.921,019 8.63%4.76%413179
MPPA740.9420,250 3.66%23.73%1351810
AMRT1169.5328,630 4.08%21.54%1282011
RALS252.174,993 5.05%7.02%9122112
MAPI519.9812,464 4.17%10.77%10112112
Data source: www.stockbit.com

Sebagai penjelasan mari kita ambil contoh ekstrim. Pertama, adalah ERAA (Erajaya) diperingkat 5, walaupun muncul dari sektor retail telekomunikasi, ERAA tampaknya sangat baik dalam pengelolaan ekuitas dan hutang sehingga DER dibawah 1 dan earning yield diatas 10%, namun kalah jauh dalam hal pengelolaan aset dan modal kerja. Berbeda dengan LPPF (Matahari) diperingkat 6 yang lebih banyak menggunakan hutang sebagai modal kerja sehingga earning yield hanya 4.12% (DER lebih dari 1) namun sangat sukses memaksimalkan penggunaan aset.

Sedangkan juara dan runner-up adalah MIDI (Alfamidi) dan GLOB (Global Teleshop), karena kedua perusahaan itu memiliki kemampuan yang lebih seimbang antara pengelolaan aset, modal kerja dan juga hutangnya.

Bagaimana dengan ACES? meskipun DER dibawah 1, namun karena laba yang dihasilkan termasuk tidak maksimal (menurun) sehingga earning yield-nya pun kurang maksimal dan hanya mendapat peringkat 8 dari 13 perusahaan. 

Untuk memaksimalkan metode magic formula ini, anda harus gabungkan dengan melihat laju operating margin perusahaan, sehingga anda bisa lebih akurat memprediksi arah dan perkembangan bisnis.

Salam Investasi  
Read more →

21 Mei 2015

PGAS - The Falling Giant

,
Di sore itu, duduk kami berlima di sebuah kafe di dalam TIS square, saya, seorang dari Deutsche Bank, seorang investor relation, seorang waras yang tidak ingin disebut, dan bung Clif-Art yang duduk persis di samping saya. Topik kami jelas, yaitu apakah kami akan mengambil keputusan untuk menaruh uang kami di saham PGAS. Terkesan berat, bagai ingin mengakuisisi perusahaan BUMN. Tapi yah, meskipun masih jauh bahkan dari 0.0001% pemegang saham PGAS, namun kami tidak mau gegabah ataupun asal jual-beli bagai penjudi, yang dengan mudah berbicara tentang "kalah" dan "menang".


Saham PGAS, yang turun cukup dalam lebih dari 50% sejak Maret lalu telah membuka hati saya terhadap saham BUMN. Terus terang selama ini hanya BRI yang menarik minat saya terhadap BUMN, tentunya karena pola kerja BUMN dan mental profesional para manajemen yang saya alami selama bekerja di dalamnya sangat jauh berbeda dengan swasta. Namun dengan adanya penurunan ini, seperti para value investor kebanyakan, kami melihat adanya peluang sehat untuk masuk.

Mengapa Saham PGAS turun?

Itulah pertanyaan perdana saya kepada investor relation dan dijawab bahwa saham sedang banyak dilepas oleh asing. Merasa mendapat jawaban e-paper seperti para pengamat saham di media, saya sontak menjawab 'ya memang saham kalau gak ada yang lepas ya gak bakal turun', saya ingin INSIGHT penurunan ini bagaimana, bukan klise.

PGAS sebetulnya sedang mengalami masa-masa downtrend dalam 5 tahun terakhir, bukan dari sisi pendapatan, bukan pula dari sisi laba operasi ataupun Ebitda, namun dari sisi laju bisnis operasi, atau yang pernah kita bahas sebagai Operating Margin (Untuk lebih jelas, klik disini).

Sumber: Laporan Keuangan PGAS (diolah)

Terlihat dari grafik bahwa laju trend PGAS sedang mengalami masa-masa fed-up atau jenuh, tergores sedikit saja karena penurunan pendapatan maka seketika akan anjlok nilainya. Dan saat ini terbukti, dan saat ini pula yang banyak dinanti oleh para Investor. Mari kita lihat latar belakangnya.

Latar Belakang Pondasi PGAS Indonesia

PGAS tidak bisa dipungkiri adalah salah satu perusahaan di Indonesia yang memiliki jangka waktu sangat lama dalam beroperasi, yaitu sudah 50 tahun semenjak 1965, bahkan sudah 156 tahun jika kita menghitung semenjak PGN masih bernama Firma I.J.N. Eindhoven & Co yang didirikan tahun 1859 sebagai monopoli penyuplai gas kota menggunakan sumber batubara. Dan hingga tahun 2013 PGAS beroperasi atas dasar monopoli distribusi gas yang diberikan pemerintah semenjak mulai beroperasi tahun 1965. 

Konsumsi gas bukan hanya untuk gas elpiji untuk rumah tangga, namun yang utama ialah listrik (Power) yang dioperasikan oleh PLN. Sebagai monopoli distribusi energi yang tidak akan habis dimakan waktu, maka sudah semestinya PGAS menjadi yang terbesar di bidang ini, namun ternyata bisnis distribusi gas ke PLN dan publik terganggu dengan masuknya swasta semenjak 2010, yaitu Rukun Raharja, Sugih Energy dan lain lain akibat adanya kebijakan Open Access dari BPH Migas. Dimana kebijakan ini melepaskan PGAS dari monopoli distribusi, karena semua produsen gas tidak diwajibkan lagi menyalurkan gas via PGAS namun diperbolehkan langsung ke konsumen dan hanya membayar fee kepada PGAS sebagai penyedia pipa distribusi. Meskipun open access diberlakukan mulai 2013, namun kenyataannya efek tersebut sudah terasa sejak 2010.

Mulainya Penurunan

kebijakan Open Access menyebabkan PGAS yang sudah terlalu enak dimanja oleh pemerintah dengan segunung kontrak monopoli saat itu harus berpikir ulang bagaimana melakukan renewal kontrak dan mendapatkan kontrak baru. Bukan hanya dari sisi hilir distribusi, PGAS juga mendapat tantangan dari hulu, dimana harus dihadapkan pada kenyataan bahwa PGAS bukan lagi prioritas. Ini yang menyebabkan PGAS harus mencari sumur / ladang sumber gas sendiri.

Bisa anda lihat dari grafik Capital Expenditure PGAS dan Oil & Gas Asset dibawah yang menjelaskan tentang ekspansi PGAS dalam mencari sumber gas sendiri. Kegiatan hulu gas dimulai pada tahun 2013, setelah PGAS menyadari sepenuhnya bahwa alur pasokan gas stagnan setelah 2010.
Sumber: Stockbit.com
Cara membaca Capital Expenditure: Semakin besar nilai minus, maka semakin besar Capex yang dikeluarkan, grafik semakin kebawah.


Capital Expenditure yang dikeluarkan PGAS cukup signifikan pada 2013 - 2014. Diantaranya yang terbesar:
  1. Pembangunan FSRU (Floating Storage Receiving Unit). FSRU adalah unit penyimpanan dan pengolahan LNG (gas alam cair) menjadi Gas yang dibangun di atas kapal untuk di distribusikan langsung ke pembeli.
  2. Akuisisi blok-blok migas, yang terbesar adalah akuisisi 75% saham blok Ujung Pangkah dari Hess. Corp. melalui anak usaha PT Saka Energi, sebelumnya PGAS sudah memiliki 25% saham di blok ini.
  3. Eksplorasi langsung: cth: Blok Sesulu Selatan.
     Cadangan gas di SES masih dalam perdebatan, sehingga tidak kami tampilkan

Apakah Investasi Layak?

Dengan sistem production sharing contract (PSC) digabungkan antara data cost dan tentunya prediksi harga gas dunia, maka bisa digambarkan dengan grafik forecasting terhadap laju rencana produksi vs cash flow ratio yang akan di hadapi PGAS.


Pertanyaan terpenting selanjutnya, apakah investasi PGAS diatas tersebut layak? dari data sejak 2008 hingga 2015 (ttm), PGAS telah menghabiskan Capex sebesar 23,4 trilyun, dan kami lakukan perhitungan Cash flow yang flow-nya disesuaikan dengan grafik diatas, termasuk didalamnya:

  • REC (recoverable cost)
  • GT (bagian pemerintah+tax) sebesar 0.7 untuk gas (angka 0.7 berdasarkan makalah Prof. Widjajono Partowidagdo - mantan wakil menteri ESDM).
  • Revenue dan cost production.  
  • MARR: Minimum Attractive Rate of Return (biaya modal+profit margin+risk premium)

Nilai NPV PGAS ada di kisaran 1.552 trilyun dan memiliki initial rate of return (IRR) sebesar 33.7%, jauh lebih besar dari required return sektor migas yang rata-rata ada di kisaran 23%. Artinya, investasi yang dilakukan PGAS sudah memenuhi syarat kelayakan.

Kita lihat kembali dari grafik bahwa aset migas yang di miliki PGAS sejak 2013-2014 tidak serta merta menunjukkan hasil dalam setahun atau tiga tahun, namun selalu di atas 3 tahun dan di prediksi akan mulai stabil pada tahun 2020. Prediksi kami, walaupun tidak signifikan PGAS tetap akan meningkatkan distribusi gasnya pada akhir 2015 dan akan meningkat lagi sejalan dengan hasil yang didapat dari penambahan sumber gas. 

Satu hal menarik, penurunan pendapatan PGAS tidak dipengaruhi dari penurunan konsumen, karena 
sesuai hukum ekonomi energi bahwa konsumen energi terus bertambah secara eksponensial dari masa ke masa. Hanya karena stok sumber gas terbatas dan dua pemasok gas terbesar (Conoco dan Santos) mengurangi produksinya, hal terbaik yang bisa dilakukan adalah dengan membatasi penyaluran.

Valuasi saham PGAS dan "3700"

Lantas bagaimana valuasi saham PGAS? Saham PGAS yang terjun 53% dari titik tertinggi 6075 rupiah hingga 3900 rupiah per saham adalah bukan satu-satunya, saham PGAS pernah turun hingga 198% pada 2008, turun 88% pada 2011 dan turun 44% pada 2013. Saat tulisan ini dibuat, saham PGAS berada pada harga 4200 rupiah dengan PER sebesar 13.84x (ttm) - saham PGAS sebaiknya dihitung dengan ttm dan bukan annualized karena PGAS termasuk bersiklus - PER ini masih diatas PER (ttm) pada Q1 2014. So, dengan melihat grafik production rate diatas dan ditambah penurunan pendapatan dan laba operasi yang terjadi, saham PGAS yang saat ini memiliki margin of safety sebesar 63% belum begitu menarik. Lho?

Perhitungan margin of safety diatas masih memasukkan pertumbuhan laba bersih dari tahun 2008 ke 2009 yang sebesar 882%, secara ilmu statistik data pertumbuhan di tahun itu disebut outliers data sehingga harus di keluarkan dari perhitungan.

Jika angka ini kita keluarkan, maka rata-rata pertumbuhan laba bersih PGAS selama 6 tahun terakhir hanya 8.40% dengan margin of safety sebesar 8.59%. Untuk mencapai margin aman perusahaan kelas mapan, margin of safety sebaiknya diatas 20% dan harga yang menarik untuk mencapai itu adalah 3700 rupiah per saham. Diharga itu saham PGAS dijual dengan PER sebesar 11.7x (ttm) dan margin of safety 23.26%. Cukup menarik kan?

Silahkan download file perhitungan intrinsik value dan margin of safety PGAS disini

Untuk cara perhitungan Harga Wajar Saham dan Intrinsik Value silahkan anda klik disini

Apa yang harus dilakukan?

Kembali ke paragraf pertama, dimana setelah penjelasan dan perdebatan kusir akhirnya kami menyimpulkan:
  1. Prospek bisnis PGAS saat ini sedang tidak moncer alias melambat.
  2. PGAS terlalu besar untuk di merger dengan Pertamina, so, gosip ini biasanya akan gugur dengan sendirinya. 
  3. Jangan termakan gosip, termasuk isu harga gas. Harga rata-rata pejualan Natural Gas adalah US$ 9.24/MMBtu, termurah bahkan dari LPG 12 kg yang seharga US$ 20.30/MMBtu.
  4. Direksi PGAS saat ini banyak diisi oleh orang karir PGN, bukan tunjukan dari pemerintah sehingga sangat paham hulu-hilir bisnis gas.
  5. Prospek bisnis dan saham PGAS akan bisa dilihat dalam jangka menengah (>1 tahun), kecuali anda memang trader.
  6. Dalam perjalanan, saham PGAS selalu terjadi penurunan dan kemudian naik lagi secara jangka panjang.
  7. Masuk saham PGAS ada dua cara: Versi saya, tunggu di harga 3700 rupiah per saham dan masuk secara Lumpsum. Versi Clif-Art, masuk di harga sekarang dan lakukan secara VCA ketika saham kembali turun. Untuk lebih jelas apa itu strategi Lumpsum dan VCA, silahkan baca artikel sebelumnya: Mengenal Strategi Investasi
Salam Investasi
Read more →

17 Mei 2015

Mengenal strategi DCA, VCA dan Lumpsum - Backtest

,
Dari anda pasti sudah ada yang mengenal strategi investasi dengan DCA, VCA ataupun Lumpsum. Dimana strategi investasi ini sangat populer dan powerfull dala jangka panjang dan karena toh sebetulnya sudah banyak di website, seminar ataupun website yang menjelaskan. Tetapi karena cukup lumayan banyak kawan yang bertanya tentang model nyata dari strategi ini, maka bolehkah saya bahas lebih detail di blog.

DCA atau Dollar Cost Averaging adalah metode investasi dengan cara mencicil setiap bulan kedalam instrument investasi dengan jumlah uang yang sama. Ini sebetulnya sama dengan anda membeli asuransi karena jumlah uang yang keluarkan sama setiap bulannya (kecuali anda punya dana lebih) apapun kondisi pasar yang terjadi. Keunggulannya:
  1. Strategi ini sangat cocok buat anda yang bekerja sebagai karyawan dan enggak punya waktu untuk memantau portfolio.
  2. Lebih aman dari resiko volatilitas market
Sedangkan kekurangannya:
  1. Strategi ini sebetulnya sia-sia jika anda lakukan sendiri (cari dan beli saham dari broker), lebih baik anda letakkan di reksadana dan top up setiap bulannya. Daripada anda pusing-pusing mencari dan memilih saham.
  2. Gain yang dihasilkan berkategori 'aman-aman' saja.
  3. Dividen kecil
Saham yang cocok untuk strategi ini ialah:
Saham kualitas Beringin: UNVR, BBRI, ICBP, TLKM, ASII, BMRI

VCA atau Value Cost Averaging sebetulnya hampir sama dengan DCA, tapi anda melakukan penambahan jumlah uang ketika pasar sedang jatuh / downtrend atau sama juga dengan sistem averaging down. Jumlah uang yang anda tambah biasanya bervariasi, namun dari beberapa kawan yang memakai strategi ini, mereka rata-rata menambah 3-10 kali porsi awal.
  • Contoh: Investasi perbulan anda 2 juta rupiah. Jika saham xxxx turun 2% pada bulan ke-1, maka bulan ke-2 anda menambah dana 2 juta + (3x2%x10x 2 juta) = 3.2 juta, bulan berikutnya saham xxxx turun lagi 3% (kumulatif 5%), maka dana yang anda setor pada bulan ke-2 2 juta + (3x5%x10x 2 juta) = 5 juta. 
Anda bisa mengganti angka 3 dengan berapapun sesuai kemampuan anda (angka 10 hanya sebagai pengali), tapi pastikan bahwa semakin turun saham, anda menyetor dengan lebih banyak dana.

Keunggulan strategi ini:
  1. Potensi gain anda lebih besar dalam jangka panjang
  2. Cocok untuk karyawan yang punya minat dalam investasi saham
  3. Dividen lebih besar
Kekurangannya:
  1. Total dana yang anda masukkan lebih besar dari pada DCA
  2. Resiko volatilitas market
  3. Harus teliti perusahaan : valuasi dan strategi fundamental sebelum membeli sahamnya
Saham yang cocok: saham LQ45, saham Kompas100 atau saham Srimaya Investa

Lumpsum adalah strategi dimana investor menaruh dana sekali dalam jumlah besar ketika pasar sedang jatuh dan (biasanya) sudah menyentuh titik bottom. Strategi ini disebut real investor strategy, yang memang menaruh dananya untuk diakumulasi dalam jangka panjang. Strategi ini disebut juga kontantrian.

Jumlah dana? biasanya tak terhitung, Banyak pemakai strategi ini yang kemudian menjadi pemegang saham pengendali, cth: Warren Buffet, Sandiaga Uno. Atau berpengaruh dalam politik  seperti Gita Wirjawan ataupun menjadi milyuner seperti Lo Kheng Hong

Apakah investor retail bisa? tentu saja bisa, yang anda butuhkan hanya dua: Timing dan perusahaan yang bagus. Dana yang dibutuhkan tidak perlu milyaran atau trilyunan, anda bisa mulai dari 50-100 juta (kalau dibawah itu lebih baik anda memakai VCA), lakukan valuasi saham terbaik dan masuk ketika kondisi market sedang downtrend (jargon sell in may berbalik menjadi buy in may). Dan tunggulah dalam jangka waktu 2-5 tahun.
Keunggulan strategi ini:
  1. Potensi gain tak terbatas
  2. Dividen besar
Kekurangannya:
  1. Valuasi saham sangat ketat
  2. Dibutuhkan keyakinan dan informasi yang kuat
  3. Dana yang dibutuhkan besar
  4. Resiko tinggi
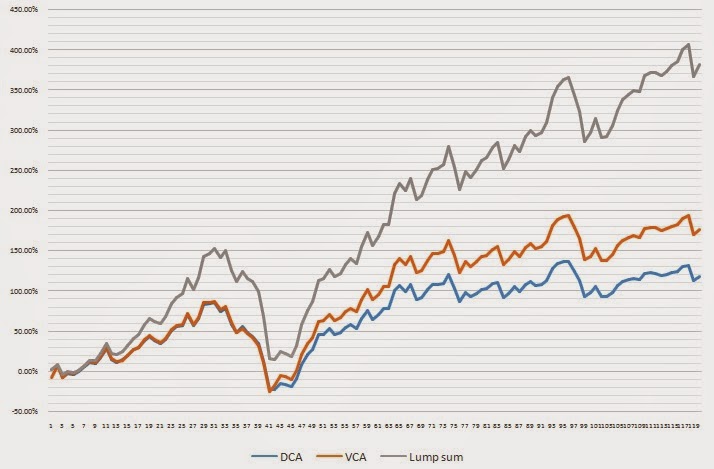
Saya coba melakukan back-testing terhadap ketiga strategi ini mengacu kepada pola IHSG dengan dividen yang di-investasikan kembali, interest rate 5.25% dan biaya admin 0.25% buy, biaya investasi perbulan 2.5 juta rupiah, kecuali Lumpsum dengan jumlah 2.5 juta x 120 bulan = 300 juta rupiah di awal. Investasi pertama dilakukan pada 2 May 2005 hingga 2 May 2015 (10 tahun).

Gain dihitung bukan dari perubahan harga saham, namun dari total dana yang sudah anda investasikan berbanding hasil investasi kumulatif selama 10 tahun
Kesimpulan dari grafik diatas:
  1. Lumpsum strategi memiliki tingkat gain yang tertinggi, namun membutuhkan kesabaran. Investor akan aktif ketika memilih saham, dan pasif setelah membeli.
  2. VCA sebagai jembatan antara Lumpsum yang berduit dengan DCA sebagai investor retail, sehingga investor diminta sebagai investor aktif untuk memantau. Seringkali strategi ini merubah investor jangka panjang menjadi semi-trader.
  3. Tingkat kestabilan tertinggi dimiliki oleh DCA, sangat cocok untuk investor pasif dengan pemasukan perbulan dan penambahan dana sesuka hati.
Untuk memprediksi berapa dana anda di tahun ke-10 dengan 3 metode diatas, anda bisa memasukkan dana investasi yang anda rencanakan, harga saham yang akan dibeli dan metode yang dipilih dengan worksheet yang tersedia. Silahkan download file excelnya disini. 

Salam Investasi
Read more →

29 Apr 2015

What the differences between Day Trader and Trend Trader / Investor

,
Dear kawan investor,

Mungkin kita sudah pada kenyang di bekali perbedaan antara day trader atau yang identik ataupun lebih kurangnya disebut dengan spekulan dengan trend trader yang juga lebih kurang disebut investor (walaupun disebut 'trader' juga, tapi trend trader lebih mengutamakan pada kondisi pasar dan fundamental perusahaan ; trend bisnisnya lagi bagus, akan berkembang atau justru lagi turun)

Kita visualkan dengan gambar saja supaya lebih mendekati riil :)

Hohoho, anda termasuk yang mana?

Salam investasi
Read more →

27 Apr 2015

Arwana Citra Mulia (ARNA), Hidden opportunity?

,
Pada awal Oktober 2014 lalu saya dihubungi seorang teman yang tinggal di kawasan Batam, melalui email beliau mengatakan bahwa saham keramik akan turun dalam beberapa ke depan akibat kondisi pasanya yang lagi lesu. Setengah tidak percaya karena sesuai kebiasaan, saya tidak akan langsung membuka program broker dan meng-klik 'buy' atau 'sell' sebelum betul-betul melihat dengan pasti kondisi perusahaannya.

Hebatnya, omongannya benar adanya. Anda para kawan investor pasti sudah mengetahui bahwa minggu-minggu ini saham-saham emiten keramik mengalami downtrend dan banyak dihindari oleh kawan investor. Meanwhile, di pasar riil saya masih melihat proyek high-risk building (apartemen, perhotelan, kantor) dan tentunya cluster perumahan terus bermunculan baik itu di media maupun melihat langsung launching dan pamerannya yang ada di hampir SETIAP mall. Beberapa developer justru mencetak jumlah proyek di atas rata-ratanya. Masa iya mereka enggak pakai keramik? 

ARNA, salah satu saham di emiten keramik di BEI yang paling favorit, dan mungkin hanya satu-satunya di BEI yang kondisi sahamnya paling aktif, bila kita bandingkan dengan TOTO, AMFG, MLIA dsb. So, kita akan coba melihat bagaimana valuasi ARNA di tengah kejatuhan sahamnya apakah ini menjadi kesempatan atau tidak.


ARNA sebetulnya pemain lama di bisnis keramik lantai, sejak 1995 ARNA tidak punya bisnis lain selain keramik, jika TOTO punya bisnis kloset dan MLIA punya Mulia hotel dan Mulia property, maka ARNA hanya fokus di satu bisnis: keramik lantai. Sayangnya tidak semua dari kita mengenal produknya dengan baik, jika anda suka keliling di panglima polim, pasar rumput atau klender di Jakarta maka anda akan lebih sering mengenal merek Roman, Asia Tile, Mulia, Platinum atau Milan. Jarang sekali merek Arwana hadir di etalase terdepan toko keramik. Ini disebabkan, pasar keramik Arwana lebih mengarah ke luar Jakarta, tepatnya di pulau Jawa dan Sumatera. Arwana banyak ditemukan di pasar Umbul Harjo Jogjakarta, Surabaya, Gresik, Palembang dsb dengan sasaran kelas menengah kebawah atau lebih populer dengan mid-low.

Mungkin inilah yang menyebabkan pendapatan ARNA di tahun ini yang sebesar 1,4 trilyun hanya seperlimanya dari pendapatan MLIA dan hanya sepertiga lebih dari pendapatan AMFG alias terkecil diantara para emiten keramik lantai. Area kelas mid-low seperti ini terkenal dengan nama area killing field dimana apabila terjadi goncangan sedikit saja pada kinerjanya atau ada pergeseran pada laju bisnisnya, maka akan mengganggu kestabilan seluruh sendi perusahaan dan tentunya bisa membinasakan.

Yup, karena di dalam kelas mid-low, perusahaan biasanya tidak memiliki margin yang cukup untuk setidaknya disimpan menjadi cash, kecuali memperbesar volume penjualan dan produksi. Strategi ini membutuhkan keterampilan luar biasa dan yang terpenting adalah disiplin dari para direksi dan management untuk selalu melakukan saving dan cost management dalam kategori excellent.

Contoh terbaik bagi pemain mid-low adalah Avon, pemain kosmetik kelas mid-low era 90's, dimana dengan kualitas yang bagus kosmetik Avon dijual dengan harga yang murah padahal penjualan dilakukan melalui direct selling dimana harga bisa menjadi lebih tinggi, dan karena margin yang tipis, lama-kelamaan merek Avon pun lenyap dari pasaran.

Disiplin Keuangan


Untungnya kedisiplinan ini betul-betul dilakukan oleh top management ARNA, tercatat mereka selalu memiliki free cash flow positif dalam 5 tahun terakhir, bahkan ketika mereka sedang membangun pabrik baru dimana seringkali Capex menjadi lebih besar dari kas operasi. Bukan hanya free cash flow dan current ratio yang selalu dijaga, ARNA selalu menjaga Net Working Capital bahkan Net Net Working Capital (NNWC) di angka positif, ini karena keberhasilan management ARNA dalam mengelola piutang dan hutangnya. ARNA hanya tercatat memiliki pinjaman ke bank sebagai utang usaha dan ke pihak ketiga dalam hal pembelian mesin dan komponen, artinya utang ini adalah utang produktif dengan jumlah total 367 milyar. Sebaliknya piutang secara besar diberlakukan kepada distributor PT Catur Sentosa Adiprana yang terkenal dengan toko retailnya Mitra 10 dengan total piutang 402 milyar.

Masih belum cukup sampai disitu, ARNA tercatat memiliki laba ditahan (retained earning) sebesar 846 milyar yang menjadi tambahan ekuitas. Laba ini sebenarnya adalah tabungan (saving) para direksi ARNA, karena jika diteliti lagi angka ini selalu bertambah setiap tahunnya. sebagai perbandingan periode kuartal 1 2014 lalu, laba ditahan ARNA tercatat 807 milyar. Kesimpulannya, dengan konsep extra-disiplin inilah ARNA bisa memiliki angka Altman  Z-Score sebesar 6.58, alias sangat aman dengan rating AAA.


Namun, besarnya laba ditahan ini bisa diindikasikan bahwa perusahaan cukup strictly dalam perputaran usahanya. ROI tercatat sebesar 1,74x dimana setiap 100 rupiah uang yang di investasikan menghasilkan keuntungan 174 rupiah, ini adalah angka yang sangat besar. Sejatinya ARNA sangat mampu untuk memperbesar usahanya dan tentunya menuju jenjang market yang lebih tinggi. Ini lebih kepada usaha untuk mengamankan diri dari killing field itu tadi, meskipun ARNA memiliki produk premium bernama UNO, tetap saja di kota besar kita belum melihat produk ARNA di etalase depan.

Valuasi Saham

Dengan ekuitas 952 milyar dan jumlah saham beredar sebesar 7,34 milyar, ARNA memiliki nilai buku sebesar 129,70 rupiah per saham atau diperdagangkan dengan PBV 4.13x dengan harga sahamnya saat ini di kisaran 536 rupiah per saham. Angka ini jelas mahal karena anda sebagai investor diharuskan membayar 4.13 kali nilai bukunya. Dengan laba bersih sebesar 39 miliar di kuartal 1 2015, laba bersih ARNA anjlok 48% dari periode yang sama di 2014 sehingga price earning ratio (PER) menjadi 99x. Dengan asumsi laju laba bersih tetap sama per kuartal, maka prediksi PER ARNA di akhir 2015 ini menjadi 24.84x dari EPSnya. Wow, angka ini masih kemahalan.

Mengapa harga saham ARNA mahal (bahkan ketika harga sahamnya anjlok) hingga saat ini belum bisa saya pahami, karena sejujurnya meskipun keuangan ARNA berkategori excellent namun ini lebih dikarenakan kemampuan manajemen yang hebat dalam mengelola keuangan, bukan karena produk ARNA yang mendunia ataupun menjadi merek ikon lantai keramik.

Turunnya Saham

Turunnya saham ARNA jelas dikarenakan laporan keuangan yang dirilis mencerminkan turunnya pendapatan dan tentunya laba bersih. Pendapatan turun 12%, laba operasi turun 48% sedangkan beban penjualan naik 40%.

Dari sisi pendapatan, pertama, seperti yang saya tulis di atas bahwa dengan segmen konsumsi kelas mid-low tanpa memperkuat kelas premium akan mempersempit ruang gerak bisnis, dan konsumen kelas mid-low adalah konsumen yang teramat fragile terhadap setiap perubahan kebijakan pemerintah. Kenaikan harga bahan pokok akibat naiknya bbm pada waktu lalu adalah inti pokok mengapa masyarakat kelas mid-low akan langsung menunda konsumsi property. Konsumsi property bukan hanya beli atau bangun rumah baru tapi juga renovasi, yang semuanya berhubungan dengan keramik.

Kedua, masih berhubungan dengan daya beli masyarakat dimana melonjaknya pembangunan property (rumah dan apartemen) oleh developer sejak era 2000's ternyata sudah menyentuh level fed-up (jenuh) pada saat ini dikarenakan harga property sudah naik gila-gilaan selama satu dekade. Market pembeli property terbesar di Indonesia adalah kelas mid-low, sedangkan dengan harga property yang sekarang ini ditambah naiknya harga bahan pokok membuat kelas mid-low lebih mementingkan perut ketimbang beli rumah atau renovasi.

Untuk developer sekelas BSDE, APLN, PWON dsb penurunan daya beli mid-low tidak berpengaruh signifikan, sebab pasar mereka mayoritas kelas mid-up yang lebih berinvestasi ketimbang jadi rumah tinggal, lagipula emiten-emiten itu memiliki recurring income yang besar dari mall. Berbeda dengan produsen keramik, apalagi dengan margin tipis, merupakan pihak yang paling rentan terkena dampaknya. Margin besar sasaran mid-up seperti MLIA pun kembang-kempis hingga merugi.

Ketiga, produksi keramik nasional mencapai 550 juta m2 per tahun sedangkan kebutuhan keramik nasional 'hanya' 500 juta m2 per tahun, sehingga terjadi over-supply (saya masih meragukan data ini, karena 550 juta bisa jadi adalah angka installed capacity, bukan produksi). Ini belum ditambah dengan masuknya produsen keramik Tiongkok akibat pasar property Tiongkok yang sedang lesu. Dari impor saja, angkanya mencapai 15% dari total kebutuhan, sehingga jalan yang paling masuk akal bagi ARNA ialah meningkatkan 'kelas'nya untuk mulai ekspansi / ekspor ke negara lain.

Operating Margin

Jika anda membaca artikel saya sebelumnya, maka anda akan paham bagaimana teman saya yang saya ceritakan di awal bisa memprediksi saham emiten keramik akan anjlok. Perhatikan grafik ini:

Sumber: Laporan Tahunan & Keuangan PT Arwana Citramulia, Tbk (diolah)
Dari tabel diatas, laju bisnis ARNA sudah bisa diprediksi tengah mengalami titik jenuh, dua lingkaran merah mengindikasikan hal itu. Entah karena daya beli masyarakat menurun ataukah over-capacity, tapi yang pasti ARNA memiliki titik rawan dalam sisi market. Dan cara yang paling cocok bagi ARNA ialah semakin meningkatkan kapasitas produksi dengan target ekspor. Jika memasuki kelas premium dengan iklan yang bagus pun, Arwana masih membutuhkan waktu untuk menggeser Roman dan Mulia, so ekspor merupakan langkah yang tepat. Dan saya rasa, melihat sisi keuangan, ARNA sepertinya mempersiapkan untuk hal itu.

Kesimpulan, saya masih menyarankan untuk wait and see. Lebih dikarenakan; Pertama, harga saham ARNA masih kemahalan, meskipun margin of safety-nya sebesar 45%, tapi cukup sayang untuk membeli dengan 4.1 kali nilai bukunya. Kedua, kita masih harus perhatikan action perusahaan seperti apa, dan ini bisa di jelaskan setelah laporan keuangan kuartal II atau kuartal III nanti. Jadi, sekarang lebih baik untuk bersabar, toh IHSG sedang turun saat ini sehingga banyak saham blue-chip di pasar yang menjadi lebih menarik.

Salam investasi
Penulis

Read more →